Domain funkthermostate.de kaufen?
Wir ziehen mit dem Projekt
funkthermostate.de um.
Sind Sie am Kauf der Domain
funkthermostate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain funkthermostate.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **

Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
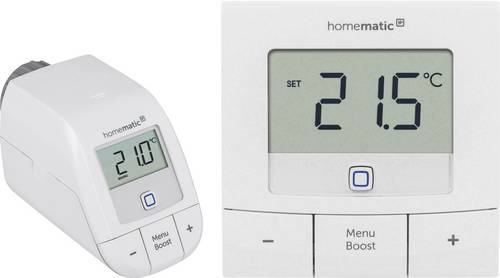
Homematic IP Funk Heizungssteuerung-SetDer Homematic IP Heizkörperthermostat - basic ist Teil des Homematic IP Smart-Home-Systems und hilft aktiv beim Energiesparen. Der smarte Regler ersetzt konventionelle Heizkörperthermostate, wodurch Energieeinsparungen von bis zu 30 % erreicht werden können. Der Thermostat wird ohne Eingriff in das Heizungssystem und ohne Werkzeug am Heizkörper montiert. Die Stromversorgung übernehmen zwei AA-Batterien, welche Energie für ca. 2 Jahre liefern können. Der Heizkörperthermostat ist dank voreingestelltem Heizprofil sofort einsatzfähig - dieses lässt sich bei Bedarf jederzeit manuell anpassen. Pro Tag sind individuelle Temperaturverläufe mit bis zu 13 Änderungen möglich. So heizt Homematic IP bestimmte Räume nur dann, wenn wirklich Bedarf besteht. Die Einrichtung kann flexibel am Gerät selbst, per Homematic IP App (in Verbindung mit dem Homematic IP Access Point) oder über eine browserbasierte Oberfläche (in Verbindung mit einer Zentrale CCU2 / CCU3) vorgenommen werden. Alternativ kann der smarte Thermostat auch ohne Zentrale betrieben werden: Der Stand-alone-Betrieb (Push-to-Pair) ermöglicht das direkte Anlernen von bis zu acht Fenster- und Türkontakten mit Magnet (HmIP-SWDM) zum automatischen Absenken der Raumtemperatur beim Lüften. Über die App lässt sich der Heizkörperthermostat in ein umfassendes Smart-Home-System integrieren. Die Cloud-Lösung ermöglicht zum Beispiel die Einstellung der Temperatur zu jeder Zeit von jedem Ort. Wer die Daten lieber lokal74,31 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko:
-
Heizungssteuerung-SetBestehend aus: 1x Heizkörperthermostat Basic (HmIP-eTRV-B-2), 1x Fenster- und Türkontakt -mit Magnet (HmIP-SWDM) SmartHome kompatibel: Alexa, Google Home, HomeMatic IP Montage: an gängigen Heizkörperventilen (M30 x 1,5 mm)79,90 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Homematic IP Funk Heizungssteuerung-SetDer Homematic IP Heizkörperthermostat - basic ist Teil des Homematic IP Smart-Home-Systems und hilft aktiv beim Energiesparen. Der smarte Regler ersetzt konventionelle Heizkörperthermostate, wodurch Energieeinsparungen von bis zu 30 % erreicht werden können. Der Thermostat wird ohne Eingriff in das Heizungssystem und ohne Werkzeug am Heizkörper montiert. Die Stromversorgung übernehmen zwei AA-Batterien, welche Energie für ca. 2 Jahre liefern können. Der Heizkörperthermostat ist dank voreingestelltem Heizprofil sofort einsatzfähig - dieses lässt sich bei Bedarf jederzeit manuell anpassen. Pro Tag sind individuelle Temperaturverläufe mit bis zu 13 Änderungen möglich. So heizt Homematic IP bestimmte Räume nur dann, wenn wirklich Bedarf besteht. Die Einrichtung kann flexibel am Gerät selbst, per Homematic IP App (in Verbindung mit dem Homematic IP Access Point) oder über eine browserbasierte Oberfläche (in Verbindung mit einer Zentrale CCU2 / CCU3) vorgenommen werden. Alternativ kann der smarte Thermostat auch ohne Zentrale betrieben werden: Der Stand-alone-Betrieb (Push-to-Pair) ermöglicht das direkte Anlernen von bis zu acht Fenster- und Türkontakten mit Magnet (HmIP-SWDM) zum automatischen Absenken der Raumtemperatur beim Lüften. Über die App lässt sich der Heizkörperthermostat in ein umfassendes Smart-Home-System integrieren. Die Cloud-Lösung ermöglicht zum Beispiel die Einstellung der Temperatur zu jeder Zeit von jedem Ort. Wer die Daten lieber lokal74,31 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Kasko
-
FRITZ! DECT 302 - Heizungssteuerung - kabellos - DECT ULEDer intelligente Heizkörperregler für das HeimnetzDer smarte Heizkörperregler FRITZ!DECT 302 regelt komfortabel die Raumtemperatur und hilft dabei Energie zu sparen. Über DECT ULE-Funk wird FRITZ!DECT 302 an jede FRITZ!Box mit DECT-Basis angebunden und bequem über Smartphone, Tablet, Notebook oder das FRITZ!Fon gesteuert. FRITZ!DECT 302 lässt sich an allen Heizkörperventilen mühelos montieren und einrichten. Das scharfe E-Paper-Display und zahlreiche Komfortfunktionen wie Frostschutz-Funktion, Boost-Funktion, Fenster-auf-Erkennung, Tastensperre, Kalkschutz, Push-Service und kontinuierliche Updates machen FRITZ!DECT 302 zur perfekten Ergänzung im smarten Heimnetz.Heizprofil nach MaßFRITZ!DECT 302 wird per Tastendruck über DECT-Funk mit der FRITZ!Box verbunden und über die Benutzeroberfläche der FRITZ!Box bequem eingerichtet. Die gewünschte Komfort- und Absenktemperatur wird festgelegt und...86,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.